


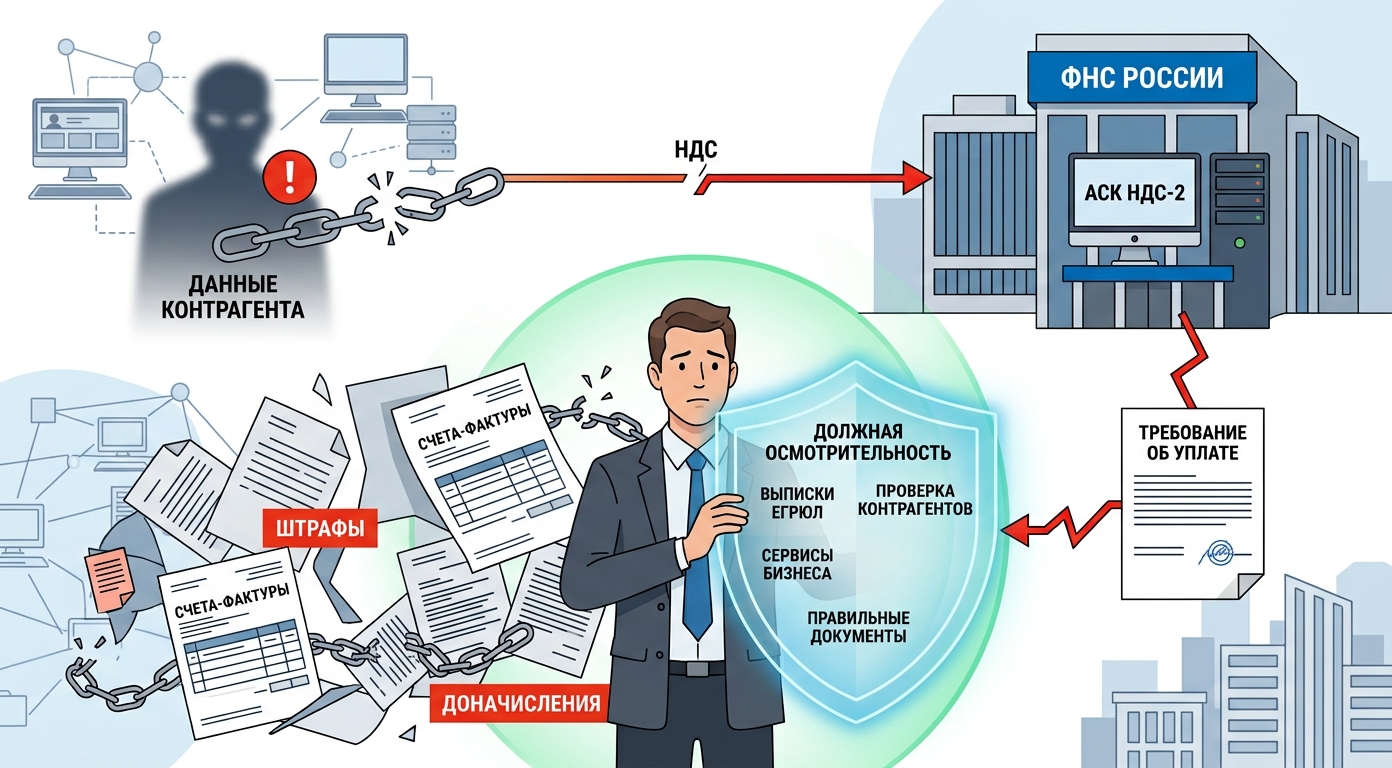
«Вы проверили контрагента по ЕГРЮЛ, заключили договор и приняли НДС к вычету. Через год приходит требование из налоговой. Оказывается, у вашего поставщика разрыв по НДС, и налоговая доначисляет налог именно вам. Не контрагенту-однодневке, а вам.»
Реальность, с которой сталкиваются тысячи предпринимателей
Налоговая автоматически находит разрывы в цепочке контрагентов и идёт к тому, у кого есть что взять. Контрагент-однодневка — пустышка, у него нет имущества, сотрудников и денег. А у вас есть, и налоговая это знает.
Поэтому НДС доначисляют не контрагенту-однодневке, а вам, потому что вы платёжеспособны.
Закон требует от предпринимателя проявлять должную осмотрительность при выборе контрагентов (ст. 54.1 НК РФ). Если вы не проверили поставщика, не запросили документы, не сохранили переписку, вся ответственность за риски ложится на вас. Это могут быть доначисления налогов, пени, штрафы, а в исключительных случаях даже уголовные дела.
Но главная опасность не в уголовке. Главная опасность в том, что вы остаётесь один на один с проблемой, которую могли предотвратить. Многие руководители узнают об этих рисках только тогда, когда уже поздно что-то исправлять.
Как работает механизм: налоговые разрывы и АСК НДС-2
Система АСК НДС-2 автоматически сверяет данные по НДС между продавцом и покупателем. Она анализирует каждую счёт-фактуру, сопоставляет данные из деклараций и проверяет цепочки контрагентов. Если продавец не отразил реализацию в своей декларации или не сдал её вовсе, система фиксирует разрыв.
Разрывы бывают разными, и от их причины зависит сценарий последствий.
Техническая ошибка
Опечатка в ИНН, неверный код операции или ошибка в номере счёта-фактуры. Она исправляется уточнённой декларацией или пояснениями.
Сложный разрыв
Контрагент не подал декларацию, подал нулевую или отразил сделку на меньшую сумму, чем вы заявили к вычету. В этом случае налоговая имеет законное основание запросить у вас документы по сделке, чтобы проверить, проявили ли вы должную осмотрительность. И если у вас нет документов, подтверждающих реальность сделки, доначислений не избежать.
«Сам по себе разрыв — не приговор. Но он запускает механизм проверки. И если у вас нет доказательств реальности сделки, вы проиграете.»
Почему налоговая доначисляет НДС именно вам
Логика налоговой проста: она идёт по цепочке к тому, кто платёжеспособен (ст. 54.1 НК РФ, Постановление Пленума ВАС РФ № 53 от 12.10.2006). Рассмотрим основные причины.
Контрагент оказался «техническим»
Нет сотрудников, мощностей, складов — значит, сделка под вопросом. Вычет признают необоснованным.
Контрагент не проявил должную осмотрительность
Он проверил своего поставщика формально, а тот оказался недобросовестным. Теперь проблемы по цепочке идут к вам. Налоговая не будет разбираться, кто из контрагентов виноват. Она предъявит требования тому, у кого есть активы.
Что такое должная осмотрительность и как её подтвердить
Должная осмотрительность — это не формальная проверка по ЕГРЮЛ. Это комплекс мер, который подтверждает, что вы проверили контрагента и реальность сделки.
Что нужно делать
- Проверять контрагента через сервис «Прозрачный бизнес» на сайте ФНС: наличие штата, имущества, отсутствие массового руководителя.
- Запрашивать у контрагента бухгалтерскую отчётность, лицензии, документы, подтверждающие наличие ресурсов для исполнения сделки.
- Изучать картотеку арбитражных дел (kad.arbitr.ru) и выяснять, участвует ли контрагент в судебных спорах, в том числе налоговых.
- Фиксировать деловую переписку и переговоры в письменном виде.
- Сохранять все документы, подтверждающие реальность сделки: договоры, счета-фактуры, акты и транспортные накладные.
Одного факта, что контрагент есть в ЕГРЮЛ, недостаточно. Нужно доказать, что вы проверили реальность сделки и проявили должную осмотрительность (Постановление Пленума ВАС РФ № 53). Если вы этого не сделали, закон на стороне налоговой.
Типичные ошибки: как клиенты сами создают себе проблемы
Мы видим одни и те же ошибки у большинства клиентов, которые приходят к нам с проблемами.
Проверяют контрагента только по ЕГРЮЛ
Этого недостаточно. Нужно проверять персонал, ресурсы и налоговую дисциплину.
Не собирают полный пакет документов
Без первички, переписки и актов реальность сделки не подтвердить.
Не отслеживают изменения в статусе контрагента
Контрагент перестал сдавать отчётность, сменил адрес и попал в чёрный список. А вы узнали об этом только когда пришло требование.
Доверяют контрагенту, не проверяя его контрагентов
Контрагент «А» не проверил контрагента «Б», и если «Б» оказался техническим, проблемы пойдут по цепочке к вам.
Игнорируют требования налоговой
Не отвечают в срок 5 рабочих дней, не подают пояснения и не собирают документы.
Ошибки бухгалтерии
Неправильно оформленные документы, ошибки в счетах-фактурах и неполный пакет документов — всё это основания для доначислений НДС.
Почему сейчас это особенно актуально
Риски не гипотетические, они реальные и растущие. В 2025 году налоговая служба доначислила бизнесу почти 707 млрд рублей налогов — в 1,5 раза больше, чем годом ранее. 94% доначислений пришлись на компании и ИП. Размер среднего доначисления на выездную проверку вырос в 1,5 раза — до рекордных 105,4 млн рублей.
Больше половины доначислений пришлось на НДС. При этом число выездных проверок выросло почти на 11%.
Система АСК НДС-2 работает в полную силу. Она автоматически находит разрывы в цепочках и передаёт данные для проверок. Судебная практика ужесточилась: суды всё чаще встают на сторону налоговой, если налогоплательщик не проявил должную осмотрительность. ФНС активнее использует ст. 54.1 НК РФ. Если контрагент не заплатил налог, вычет убирают у вас.
С 2024 года новая статья 173.3 УК РФ предусматривает ответственность за организацию фиктивных сделок с подложными документами. Уже есть громкие дела: в Алтайском крае в 2026 году осуждена группа за оборот 4,2 млрд рублей, в Екатеринбурге фигурантка по ч. 2 ст. 173.3 УК РФ. Это показывает, что уголовные риски для предпринимателей перестали быть теорией.
«Налоговая действует строго в рамках закона. Если вы не проявили должную осмотрительность, претензии будут обоснованными и адресованы именно вам.»
Что предлагает бэк-офис
Мы комплексно помогаем тем, у кого налоговая уже доначислила НДС и нужно защищаться, и тем, у кого пока всё спокойно, но риски уже есть. В том числе тем, кто хочет заранее выстроить систему проверки контрагентов, чтобы доначислений вообще не было.
Проводим аудит цепочки контрагентов
Проверяем не только прямого контрагента, но и его поставщиков. Оцениваем налоговые риски на всех уровнях.
Проверяем документы
Оцениваем, всё ли оформлено правильно, есть ли подтверждение реальности сделок, достаточно ли доказательств для защиты в суде.
Выстраиваем систему должной осмотрительности
Даём инструкции, как проверять контрагентов, какие документы собирать, как хранить переписку. Настраиваем процессы так, чтобы риски доначислений были минимальны.
Защищаем в суде, если доначисление уже пришло
Анализируем ситуацию, собираем архив и строим защиту. Если возможно, минимизируем последствия.
Фишка компании: у нас работает бухгалтер-аудитор со стажем работы в налоговых органах, который знает систему изнутри. Мы видим картину целиком: бухгалтерия, юрист и налоговые консультанты в одной команде. Мы поможем вам избежать ошибок и упущений, которые могут привести к доначислениям, и защитим ваши интересы в рамках закона.
Кейсы из практики
Кейс № 1. Отбили доначисление через архив и переписку
Клиенту налоговая доначислила НДС на крупную сумму, посчитав контрагента техническим. Мы подняли архив, нашли фотографии работ, деловую переписку, транспортные документы, подтверждающие реальность сделки. Налоговая сняла претензии.
Кейс № 2. Посоветовали согласиться с доначислением
Другой клиент не проявил должную осмотрительность, его контрагент оказался неблагонадёжным. Мы проанализировали ситуацию, поняли, что отказ от доначисления приведёт к тяжёлым последствиям, и рекомендовали согласиться с налоговой. Одновременно дали инструкции, как проверять контрагентов в будущем, чтобы такие ситуации не повторялись.
Что будет, если игнорировать риски
Цепочка выглядит так:
Техническая ошибка → разрыв в АСК НДС-2 → требование налоговой → доначисление → пени и штрафы → блокировка счетов → уголовная ответственность (в исключительных случаях).
Если у вас нет документов, вы проиграете. Суд встанет на сторону налоговой, и вы заплатите всё до копейки. С документами есть шанс отбиться или минимизировать последствия. Но лучше предотвратить проблему, чем потом с ней бороться.
Что вы должны вынести из этой статьи
- Налоговая доначислит НДС не контрагенту-однодневке, а вам, потому что вы платёжеспособны. Вы несёте ответственность за налоговую дисциплину ваших контрагентов.
- Должная осмотрительность — это не формальность. Если вы её не проявили, закон на стороне налоговой.
- Проблему можно предотвратить, если проверять контрагентов, собирать документы и хранить архив.
«Не ждите, пока придёт требование из налоговой. Проверьте цепочку контрагентов сейчас. Если не уверены в своих силах, обратитесь к нам.»
Инвестируйте в спокойствие
Проверка контрагентов — это страховка от доначислений НДС.
Мы проверим цепочку ваших партнёров и покажем, какие риски уже есть.
Отправьте заявку на бесплатную консультацию и убедитесь, что ваши контрагенты не подставят вас под удар.